Wirtschaft Lesezeit 8 Min.
Die Entwicklung der EZB-Leitzinsen im Überblick
Ich zeige die EZB-Leitzins-Entwicklung in einer Tabelle von 1999 bis 2025 und ordne ein, was Zinsschritte für Inflation, Kredite und Immobilien bedeuten.
Veröffentlicht am Aktualisiert am
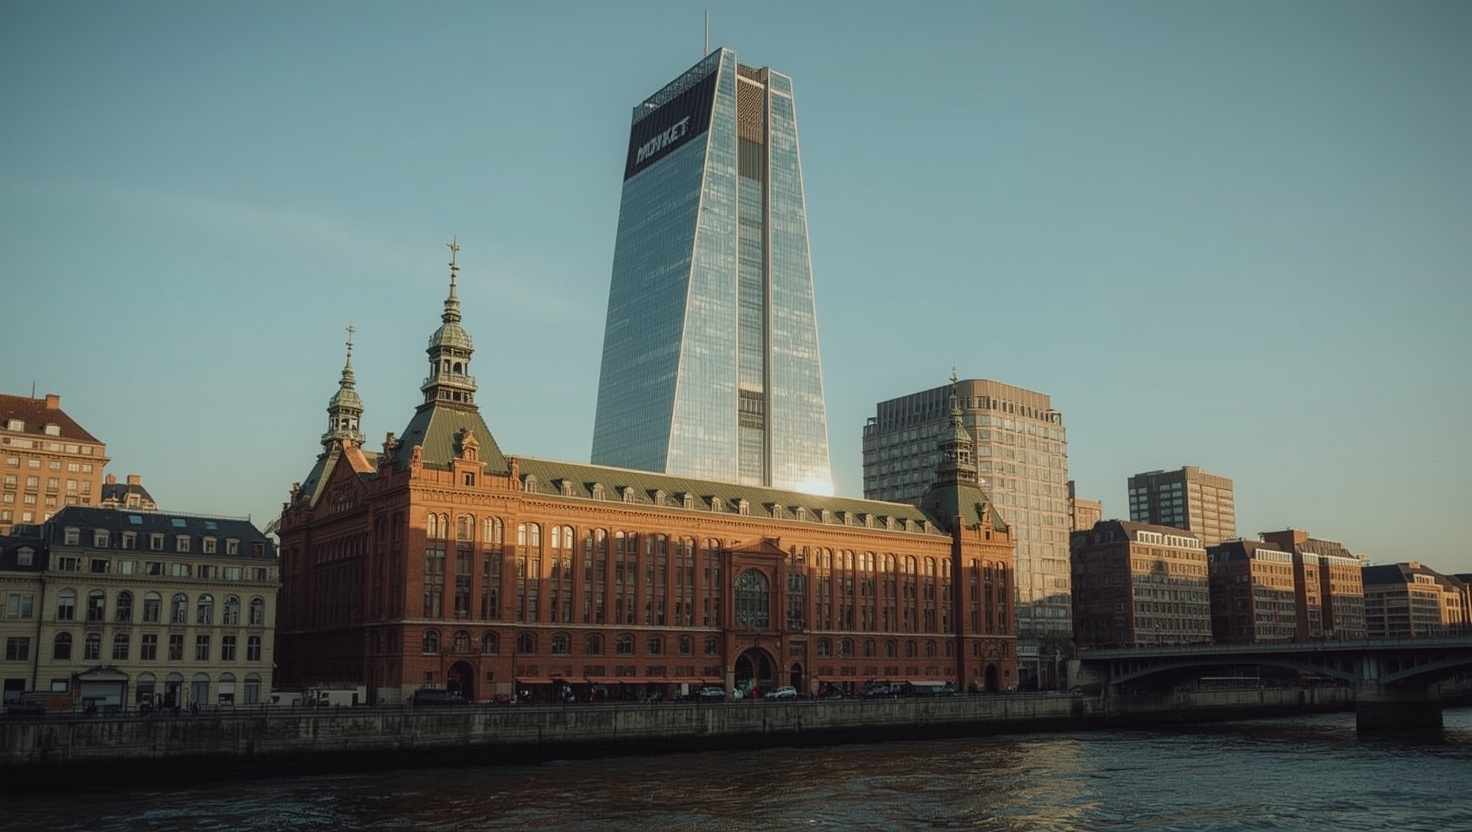
Vom Ostend aus, wo die Europäische Zentralbank seit 2014 in der ehemaligen Großmarkthalle sitzt, wird der Preis des Geldes für zwanzig Länder festgelegt. Wer die EZB-Leitzins-Entwicklung in einer Tabelle nebeneinanderlegt, sieht drei Zeitalter: die Normalzinsjahre bis 2008, das lange Jahrzehnt am Nullpunkt und die schnellste Zinswende seit Gründung der Währungsunion. Ich ordne die Zahlen ein und zeige, was sie für Kredite, Immobilien und den Mittelstand bedeuten.
EZB-Leitzins: Entwicklung, Tabelle und Bedeutung für die Wirtschaft
Der Begriff Leitzins ist ungenau, denn die EZB steuert nicht einen, sondern drei Zinssätze. Zur Definition gehört deshalb zuerst die Unterscheidung:
- Hauptrefinanzierungssatz: der Zins, zu dem sich Geschäftsbanken für eine Woche Geld bei der Zentralbank leihen. Er war lange der eigentliche Leitzins.
- Einlagesatz: der Zins, den Banken für Guthaben erhalten, die sie über Nacht bei der Zentralbank parken. Seit September 2024 ist er das maßgebliche Steuerungsinstrument, weil die Banken mehr Liquidität haben, als sie brauchen.
- Spitzenrefinanzierungssatz: der Zins für kurzfristige Notkredite über Nacht. Er bildet die Obergrenze des Zinskorridors.
Wenn heute vom Leitzins der EZB die Rede ist, meinen die meisten Meldungen den Einlagesatz. In älteren Tabellen steht dagegen fast immer der Hauptrefinanzierungssatz. Wer Zahlen aus verschiedenen Quellen vergleicht, sollte daher zuerst prüfen, welcher Satz gemeint ist.
Die EZB-Zinsen wirken über einen einfachen Mechanismus. Steigen sie, wird Geld für Banken teurer, und die Banken geben das an Unternehmen und private Kreditnehmer weiter. Kredite werden teurer, Sparen lohnt sich mehr, die Nachfrage sinkt, und mit ihr der Preisauftrieb. Sinken die Zinsen, gilt das Umgekehrte. Der Mechanismus ist einfach. Seine Wirkung braucht aber Zeit, oft zwölf bis achtzehn Monate, bis sie in den Preisen ankommt.
Entschieden wird im Rat der EZB, in der Regel alle sechs Wochen. Wann die nächste Sitzung ansteht und wie ein Entscheidungstag abläuft, habe ich im Beitrag wann die nächste EZB-Entscheidung fällt beschrieben.
Die historische Entwicklung der EZB-Leitzinsen seit 1999
Mit dem Start des Euro am 1. Januar 1999 lag der Hauptrefinanzierungssatz bei 3,00 Prozent. Die folgenden Jahre lassen sich in vier Abschnitte teilen.
1999 bis 2008: Zinszyklen im Normalbetrieb. Nach einer ersten Senkung auf 2,50 Prozent im April 1999 erhöhte die EZB bis Oktober 2000 schrittweise auf 4,75 Prozent. Nach dem Platzen der Dotcom-Blase und den Anschlägen vom September 2001 folgte eine Senkungsphase bis auf 2,00 Prozent im Juni 2003. Dort blieb der Satz zweieinhalb Jahre. Ab Dezember 2005 ging es wieder aufwärts, bis auf 4,25 Prozent im Juli 2008.
2008 bis 2016: Finanzkrise und Eurokrise. Nach der Lehman-Pleite senkte die EZB binnen sieben Monaten von 4,25 auf 1,00 Prozent. Zwei Erhöhungen im Jahr 2011 nahm sie noch im selben Jahr zurück, als die Staatsschuldenkrise eskalierte. Danach führte der Weg in kleinen Schritten nach unten, bis der Hauptrefinanzierungssatz im März 2016 bei null lag.
2016 bis 2022: Nullzins und Negativzins. Der Einlagesatz war bereits seit Juni 2014 negativ. Banken zahlten also dafür, Geld bei der Zentralbank zu halten. Im September 2019 erreichte er minus 0,50 Prozent. Diese Phase hat eine ganze Generation von Berufseinsteigern geprägt, die Zinsen auf dem Sparbuch nur noch vom Hörensagen kannte.
Ab 2022: Zinswende und Normalisierung. Mit der Inflation kam die Wende. Darauf gehe ich im nächsten Abschnitt im Detail ein.
| Wirksam ab | Hauptrefinanzierungssatz | Anlass |
|---|---|---|
| Januar 1999 | 3,00 % | Start der Währungsunion |
| April 1999 | 2,50 % | schwache Konjunktur |
| Oktober 2000 | 4,75 % | Höchststand der ersten Zinsphase |
| Juni 2003 | 2,00 % | Tiefpunkt nach der Dotcom-Krise |
| Juni 2007 | 4,00 % | Erhöhungsphase ab Dezember 2005 |
| Juli 2008 | 4,25 % | letzter Schritt vor der Finanzkrise |
| Mai 2009 | 1,00 % | Senkungen nach der Lehman-Pleite |
| Juli 2011 | 1,50 % | Höhepunkt der Erhöhungen 2011 |
| Dezember 2011 | 1,00 % | Rücknahme in der Eurokrise |
| Juli 2012 | 0,75 % | Eurokrise |
| November 2013 | 0,25 % | schwache Preisentwicklung |
| September 2014 | 0,05 % | Annäherung an die Nulllinie |
| März 2016 | 0,00 % | Nullzins |
Quelle: Europäische Zentralbank, Leitzinssätze. Ausgewählte Wendepunkte; zwischen den Zeilen lagen weitere Zinsschritte.
Detaillierte Tabelle der Zinsänderungen der Europäischen Zentralbank
Für die jüngere Geschichte reicht ein Satz nicht aus. Seit dem Negativzins im Jahr 2014 ist der Einlagesatz die aussagekräftigere Größe, seit September 2024 auch offiziell. Die folgende EZB-Leitzins-Entwicklung in der Tabelle zeigt beide Sätze für jeden Schritt seit 2014.
| Wirksam ab | Einlagesatz | Hauptrefinanzierungssatz | Schritt |
|---|---|---|---|
| Juni 2014 | −0,10 % | 0,15 % | Einführung des Negativzinses |
| September 2014 | −0,20 % | 0,05 % | Senkung |
| Dezember 2015 | −0,30 % | 0,05 % | Senkung |
| März 2016 | −0,40 % | 0,00 % | Senkung |
| September 2019 | −0,50 % | 0,00 % | Tiefststand |
| Juli 2022 | 0,00 % | 0,50 % | erste Erhöhung seit 2011, +0,50 |
| September 2022 | 0,75 % | 1,25 % | +0,75 |
| November 2022 | 1,50 % | 2,00 % | +0,75 |
| Dezember 2022 | 2,00 % | 2,50 % | +0,50 |
| Februar 2023 | 2,50 % | 3,00 % | +0,50 |
| März 2023 | 3,00 % | 3,50 % | +0,50 |
| Mai 2023 | 3,25 % | 3,75 % | +0,25 |
| Juni 2023 | 3,50 % | 4,00 % | +0,25 |
| August 2023 | 3,75 % | 4,25 % | +0,25 |
| September 2023 | 4,00 % | 4,50 % | Höchststand |
| Juni 2024 | 3,75 % | 4,25 % | erste Senkung |
| September 2024 | 3,50 % | 3,65 % | Abstand der Sätze auf 0,15 verkürzt |
| Oktober 2024 | 3,25 % | 3,40 % | −0,25 |
| Dezember 2024 | 3,00 % | 3,15 % | −0,25 |
| Februar 2025 | 2,75 % | 2,90 % | −0,25 |
| März 2025 | 2,50 % | 2,65 % | −0,25 |
| April 2025 | 2,25 % | 2,40 % | −0,25 |
| Juni 2025 | 2,00 % | 2,15 % | −0,25 |
Quelle: Europäische Zentralbank. Stand der Tabelle: Zinsschritt vom Juni 2025. Die aktuellen Leitzinsen veröffentlicht die EZB nach jeder Ratssitzung auf ihrer Website; maßgeblich ist immer diese Veröffentlichung.
Zwei Dinge fallen beim Lesen auf. Erstens das Tempo: Zwischen Juli 2022 und September 2023 stieg der Einlagesatz um 4,50 Prozentpunkte, in zehn Schritten innerhalb von vierzehn Monaten. Eine vergleichbare Geschwindigkeit hatte es in der Geschichte des Euro nicht gegeben. Zweitens die Vorsicht beim Rückweg: Die Senkungen erfolgten ausschließlich in Viertelpunkten.
Inflation und Zinspolitik: Der Kampf um die Preisstabilität
Das Mandat der EZB ist eng gefasst. Sie soll die Preise stabil halten, und seit der Strategieüberprüfung 2021 bedeutet das eine Inflationsrate von zwei Prozent auf mittlere Sicht. Davor lautete das Ziel „unter, aber nahe zwei Prozent“. Der Unterschied ist nicht bloß sprachlich: Das neue Ziel ist symmetrisch, eine Abweichung nach unten gilt als ebenso unerwünscht wie eine nach oben.
Die Inflation in Prozent erklärt den Verlauf der Tabelle fast vollständig. In den 2010er-Jahren lag die Teuerung im Euroraum über weite Strecken deutlich unter zwei Prozent. Die EZB sah eher die Gefahr fallender Preise und hielt die Zinsen deshalb am Boden. 2021 drehte sich das Bild. Lieferketten nach der Pandemie, dann die Energiepreise nach dem russischen Angriff auf die Ukraine trieben die Inflation im Euroraum im Oktober 2022 auf 10,6 Prozent, laut Eurostat den höchsten Wert seit Einführung des Euro. Wie sich Krieg und Sanktionen auf die Wirtschaft auswirken, habe ich im Beitrag zu Russlands Wirtschaft, Sanktionen und den Folgen für Firmen eingeordnet.
Der Vorwurf, die EZB habe zu spät reagiert, ist verbreitet und nicht ganz unberechtigt. Die US-Notenbank begann im März 2022 mit Erhöhungen, die EZB erst im Juli. Allerdings war die Inflation in Europa stärker von Energiepreisen getrieben, auf die eine Zinserhöhung nur begrenzt wirkt. Gegen teures Gas hilft ein höherer Leitzins wenig.
Der Mechanismus ist einfach. Seine Wirkung braucht aber Zeit.
Wirksam waren die Erhöhungen dennoch. Die Kreditvergabe an Unternehmen und Haushalte ging deutlich zurück, die Teuerung sank bis 2025 wieder in die Nähe des Zielwerts. Erst dann begann die EZB, die Zinsen zurückzunehmen.
Auswirkungen der Leitzins-Entwicklung auf Immobilien und Kredite
Am deutlichsten haben die meisten Menschen die Zinswende bei der Baufinanzierung gespürt. Der Zusammenhang zwischen Leitzins und Immobilien ist allerdings indirekter, als viele annehmen. Langfristige Bauzinsen orientieren sich stärker an der Rendite zehnjähriger Bundesanleihen als am Einlagesatz. Diese Renditen spiegeln aber die Erwartungen an die künftige Zinspolitik wider, und deshalb bewegen sie sich oft schon vor der EZB.
Genau das ist 2022 passiert. Zehnjährige Baukredite kosteten Anfang 2022 noch gut ein Prozent, im Herbst desselben Jahres zeitweise um die vier Prozent. Bei einem Darlehen von 400.000 Euro bedeutet ein Zinsunterschied von drei Prozentpunkten im ersten Jahr rund 12.000 Euro mehr Zinsen. Viele Kaufpläne waren damit hinfällig, die Nachfrage verlagerte sich auf den Mietmarkt. Wie angespannt dieser in den Großstädten ist, zeigt sich auch in meinen Hinweisen zur Wohnungssuche in Nürnberg, und in Frankfurt sieht es nicht anders aus.
Für den Mittelstand im Rhein-Main-Gebiet wirken die EZB-Zinsen vor allem über die Betriebsmittel- und Investitionskredite. Aus meiner Zeit im Firmenkundengeschäft weiß ich, dass viele Familienunternehmen Investitionen nicht wegen eines Viertelpunkts verschieben. Ein Anstieg um vier Prozentpunkte verändert aber jede Kalkulation. Eine Maschine, die sich bei einem Prozent Finanzierungskosten in sechs Jahren rechnete, braucht bei fünf Prozent deutlich länger. Wer ein Geschäftsmodell plant, sollte die Zinsannahme deshalb ausdrücklich in die Rechnung schreiben. Was ein tragfähiges Modell ausmacht, habe ich im Beitrag Business aufbauen und tragfähige Geschäftsmodelle zusammengefasst.
Sparer spüren Zinsänderungen mit Verzögerung und meist nur zum Teil. Tagesgeld und Festgeld folgten dem Einlagesatz 2022 und 2023 nur zögerlich nach oben und bei den Senkungen ab 2024 vergleichsweise rasch nach unten. Wer Zinsen vergleicht, sollte deshalb nicht den Leitzins, sondern das konkrete Angebot und die Laufzeit prüfen.
Häufige Fragen (FAQ)
- Was ist der aktuelle EZB-Leitzins?
- Den verbindlichen aktuellen Stand veröffentlicht die Europäische Zentralbank nach jeder Ratssitzung auf ihrer Website. Mit dem Zinsschritt vom Juni 2025 lag der Einlagesatz, der heute als maßgeblicher Leitzins gilt, bei 2,00 Prozent und der Hauptrefinanzierungssatz bei 2,15 Prozent.
- Wann ist die nächste EZB-Zinsentscheidung geplant?
- Der EZB-Rat entscheidet in der Regel alle sechs Wochen über die Zinsen. Die Termine legt die EZB im Voraus fest und veröffentlicht sie in ihrem Sitzungskalender. Die Entscheidung wird am Sitzungstag am frühen Nachmittag bekanntgegeben, anschließend folgt eine Pressekonferenz in Frankfurt.
- Wie beeinflusst der EZB-Leitzins die Inflation?
- Ein höherer Leitzins macht Geld für Banken teurer. Sie geben das über höhere Kreditzinsen weiter, Unternehmen und Haushalte leihen und investieren weniger, die Nachfrage sinkt und mit ihr der Preisauftrieb. Bis die Wirkung in den Preisen ankommt, vergehen oft zwölf bis achtzehn Monate.
- Warum steigen die Zinsen für Immobilienkredite bei einer Leitzinserhöhung?
- Langfristige Bauzinsen orientieren sich vor allem an den Renditen zehnjähriger Bundesanleihen. Diese spiegeln die Erwartungen an die künftige Geldpolitik wider. Zeichnen sich Leitzinserhöhungen ab, steigen die Anleiherenditen und damit die Bauzinsen, oft schon bevor die EZB tatsächlich handelt.
- Wie oft ändert die EZB normalerweise den Leitzins?
- Das hängt von der Wirtschaftslage ab. Zwischen 2016 und 2022 blieb der Hauptrefinanzierungssatz mehr als sechs Jahre bei null. Zwischen Juli 2022 und September 2023 erhöhte die EZB dagegen zehnmal in Folge. Grundsätzlich kann der Rat bei jeder seiner etwa acht geldpolitischen Sitzungen pro Jahr die Zinsen ändern.
- Wo finde ich eine vollständige Tabelle der historischen EZB-Zinsen?
- Die vollständige Reihe aller Zinsschritte seit 1999 veröffentlicht die Europäische Zentralbank auf ihrer Website unter den Leitzinssätzen. Auch die Deutsche Bundesbank stellt die Zeitreihen in ihrer Statistikdatenbank bereit. Beide Quellen weisen Einlagesatz, Hauptrefinanzierungssatz und Spitzenrefinanzierungssatz getrennt aus.